விசா, மாஸ்டர்கார்டுக்கு மாற்றாக ஐரோப்பிய நாடுகள் புதிய பணப்பரிவர்த்தனை வலையமைப்பை உருவாக்குகின்றன
ஐரோப்பிய நாடுகள் தங்களின் டிஜிட்டல் பணப்பரிவர்த்தனைகளில் அமெரிக்க நிறுவனங்களின் ஆதிக்கத்தைக் குறைத்து, தனித்துவமான ஐரோப்பியக் கட்டமைப்பை உருவாக்கும் முயற்சியில் ஈடுபட்டுள்ளன. இதற்காக வங்கிகள், நிதி நிறுவனங்கள் மற்றும் பணப்பரிவர்த்தனைச் சேவை வழங்குநர்கள் ஒன்றிணைந்து செயல்பட்டு வருகின்றனர். இந்த முயற்சியின் முக்கிய நோக்கம், ஐரோப்பிய வங்கிக் கணக்குகளுக்கு இடையே நேரடியாகப் பணம் செலுத்தும் வசதியை விரிவுபடுத்துவதும், சர்வதேச நிறுவனங்களைச் சார்ந்திருப்பதைக் குறைப்பதுமாகும்.
அமெரிக்க நிறுவனங்களைச் சார்ந்திருப்பது குறித்து கவலை
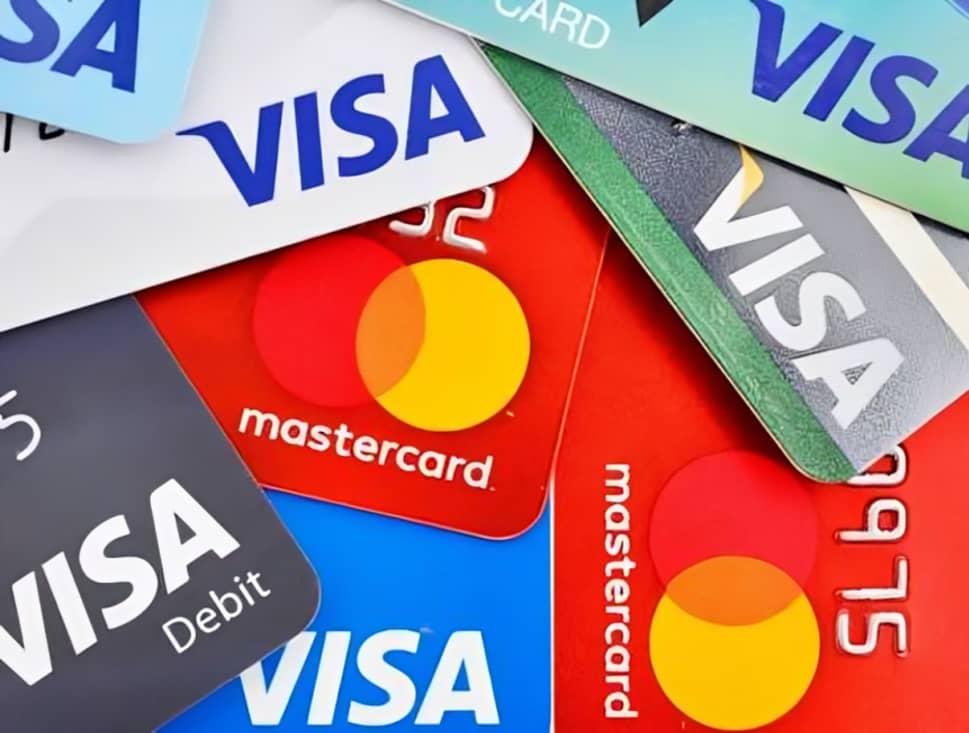
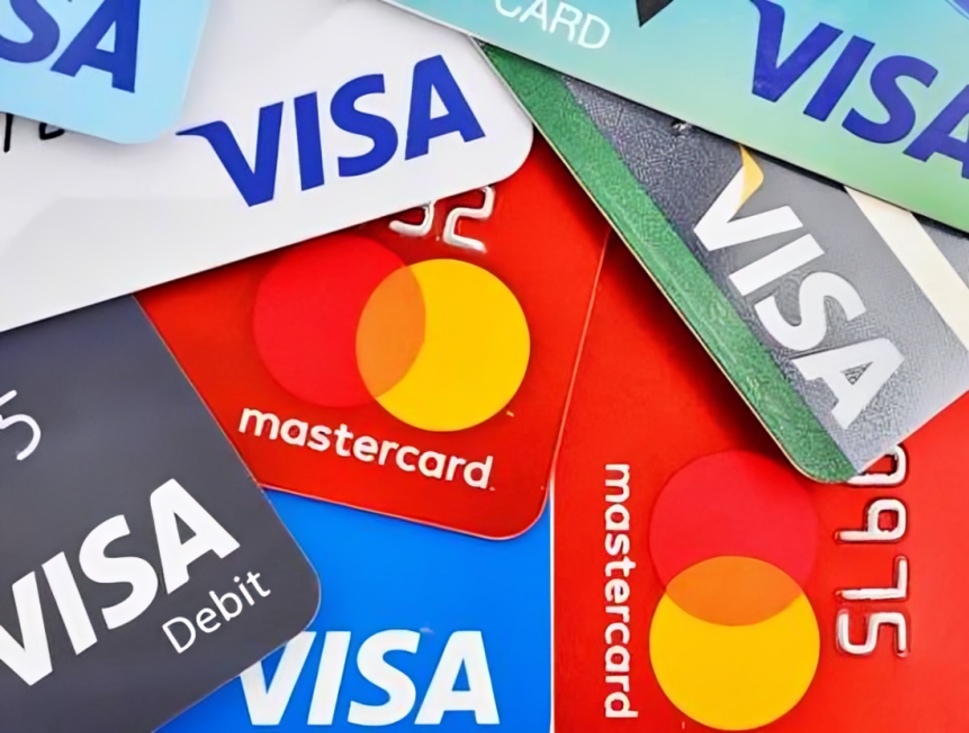
ஐரோப்பிய நாடுகளில் கடன் அட்டைகள் மற்றும் பிற மின்னணுப் பணப்பரிவர்த்தனை முறைகள் அன்றாட வாழ்க்கையின் முக்கிய பகுதியாக உள்ளன. கடைகளில் பொருட்கள் வாங்குவது முதல் உணவகங்களில் கட்டணம் செலுத்துவது வரை பல்வேறு தேவைகளுக்கு மக்கள் இத்தகைய சேவைகளைப் பயன்படுத்துகின்றனர். இந்தப் பரிவர்த்தனைகளில் கணிசமான பகுதி விசா மற்றும் மாஸ்டர்கார்டு போன்ற அமெரிக்க நிறுவனங்களின் வலையமைப்புகள் வழியாக நடைபெறுகிறது.
ஐரோப்பிய வங்கி மற்றும் நிதித் துறையின் ஒரு பகுதி, முக்கியமான பணப்பரிவர்த்தனை உள்கட்டமைப்புகள் வெளிநாட்டு நிறுவனங்களைச் சார்ந்திருப்பது நீண்டகாலத்தில் பொருளாதார மற்றும் பாதுகாப்பு சார்ந்த சிக்கல்களை ஏற்படுத்தக்கூடும் என்று கருதுகிறது. சர்வதேச அரசியல் உறவுகளில் பதற்றம் அதிகரித்தால், நிதிச் சேவைகளின் தொடர்ச்சியும் வெளிநாட்டு நிறுவனங்களின் விதிமுறைகளும் கவலைக்குரிய அம்சங்களாக மாறலாம்.
இதனால், பணப்பரிவர்த்தனை வசதி என்பது வெறும் வணிகச் சேவையாக மட்டுமல்லாமல், பொருளாதாரத் தன்னாட்சியுடனும் தொடர்புடையதாக ஐரோப்பிய கொள்கை வகுப்பாளர்கள் பார்க்கத் தொடங்கியுள்ளனர்.
வெரோ என்ற ஐரோப்பிய டிஜிட்டல் பணப்பரிவர்த்தனைச் சேவை
ஐரோப்பிய பணப்பரிவர்த்தனை முன்னெடுப்பு அமைப்பு எனப்படும் ஐரோப்பிய பேமென்ட்ஸ் இனிஷியேட்டிவ், வெரோ என்ற டிஜிட்டல் பணப்பரிவர்த்தனைச் சேவையை உருவாக்கியுள்ளது. இந்தச் சேவை வங்கிக் கணக்குகளுக்கு இடையே நேரடியாகப் பணத்தை அனுப்பவும் பெறவும் உதவுகிறது. குறிப்பிட்ட வங்கிகள் மற்றும் சேவை வழங்குநர்களின் ஆதரவுடன் இது ஐரோப்பிய நாடுகளில் விரிவுபடுத்தப்பட்டு வருகிறது.
வெரோவின் ஆரம்பக் கட்டச் சேவைகள் தனிநபர்களுக்கு இடையிலான பணப்பரிமாற்றத்தை மையமாகக் கொண்டிருந்தன. பின்னர், கடைகளில் பொருட்கள் வாங்குவதற்கும் இணையவழி வணிகப் பரிவர்த்தனைகளுக்கும் இதைப் பயன்படுத்தும் வசதிகளை விரிவுபடுத்தும் திட்டங்கள் முன்னெடுக்கப்பட்டுள்ளன. பெல்ஜியம், பிரான்ஸ், ஜெர்மனி உள்ளிட்ட நாடுகளில் இந்தச் சேவை செயல்பட்டு வருகிறது. அதன் பயன்பாடு மற்றும் வசதிகள் ஒவ்வொரு நாட்டிலும் வங்கிகள் மற்றும் வணிக நிறுவனங்களின் இணைப்பைப் பொறுத்து மாறுபடலாம்.
வெரோவின் முக்கிய அம்சம், பாரம்பரிய அட்டை வலையமைப்புகளைத் தவிர்த்து, வங்கிக் கணக்கிலிருந்து மற்றொரு வங்கிக் கணக்குக்கு நேரடியாகப் பணத்தை மாற்றும் முறையாகும். இதன் மூலம் பணப்பரிவர்த்தனையில் இடைநிலைச் சேவைகளின் பங்களிப்பைக் குறைப்பது நோக்கமாக உள்ளது. இருப்பினும், இதன் செலவு, பாதுகாப்பு, பயன்பாட்டு வசதி மற்றும் வணிக நிறுவனங்களின் ஏற்றுக்கொள்ளுதல் ஆகியவை அதன் வளர்ச்சியில் முக்கியப் பங்கு வகிக்கும்.
பல நாடுகளின் சேவைகளை இணைக்கும் புதிய முயற்சி
ஐரோப்பிய நாடுகளில் ஏற்கெனவே பல்வேறு உள்ளூர் பணப்பரிவர்த்தனைச் சேவைகள் பயன்பாட்டில் உள்ளன. இவற்றை ஒன்றோடொன்று இணைத்து, நாடுகளைக் கடந்து பணம் செலுத்தும் வசதியை உருவாக்குவதற்கான முயற்சியும் நடைபெறுகிறது. இத்திட்டத்தில் இத்தாலியின் பான்கோமாட், ஸ்பெயினின் பிசும், போர்ச்சுகலின் எம்.பி. வே, வடக்கு ஐரோப்பிய நாடுகளின் விப்ஸ் மொபைல்பே மற்றும் வெரோ ஆகிய சேவைகள் இணைந்துள்ளன.
இந்த நிறுவனங்கள் இணைந்து ஐரோப்பிய நெட்வொர்க் ஃபார் பேமென்ட்ஸ் என்ற வலையமைப்பை உருவாக்கும் திட்டத்தை அறிவித்துள்ளன. சம்பந்தப்பட்ட சேவைகள் மொத்தமாக சுமார் 13 நாடுகளில் 13 கோடி பயனர்களைச் சென்றடைவதாகத் தெரிவிக்கப்பட்டுள்ளது. இது வெரோவின் தனிப்பட்ட பயனர்கள் எண்ணிக்கையுடன் ஒன்றல்ல; பல்வேறு சேவைகளின் ஒருங்கிணைந்த பயன்பாட்டு வரம்பைக் குறிக்கிறது.
இந்த இணைப்பின் மூலம், பயனர்கள் தங்கள் நாட்டில் பயன்படுத்தும் பணப்பரிவர்த்தனைச் சேவையை மற்ற ஐரோப்பிய நாடுகளிலும் பயன்படுத்தும் வாய்ப்பை உருவாக்குவது இலக்காகும். ஆரம்பத்தில் தனிநபர்களுக்கு இடையிலான எல்லை தாண்டிய பணப்பரிமாற்றம் முன்னெடுக்கப்பட்டு, பின்னர் இணையவழி வணிகம் மற்றும் நேரடி கடைப் பரிவர்த்தனைகளுக்கு விரிவுபடுத்தத் திட்டமிடப்பட்டுள்ளது.
டிஜிட்டல் யூரோ திட்டமும் கவனத்தில்
ஐரோப்பிய மத்திய வங்கியும் டிஜிட்டல் யூரோவை அறிமுகப்படுத்தும் திட்டத்தில் பணியாற்றி வருகிறது. இந்தத் திட்டம் நடைமுறைக்கு வந்தால், யூரோவின் டிஜிட்டல் வடிவத்தில் பணம் செலுத்துவதற்கான புதிய வாய்ப்பு உருவாகலாம். தற்போதைய திட்டமிடலின்படி, சட்டம் மற்றும் தொழில்நுட்ப ஏற்பாடுகள் முன்னேறினால் 2029ஆம் ஆண்டுக்குள் இதைப் பயன்பாட்டுக்குக் கொண்டுவருவது இலக்காக உள்ளது.
டிஜிட்டல் யூரோ என்பது வெரோ போன்ற தனியார் துறை டிஜிட்டல் பணப்பரிவர்த்தனைச் சேவைகளிலிருந்து வேறுபட்டது. இது ஐரோப்பிய மத்திய வங்கியுடன் தொடர்புடைய அதிகாரபூர்வ டிஜிட்டல் பண வடிவமாக இருக்கும் வகையில் திட்டமிடப்படுகிறது. இதன் சட்ட அமைப்பு, வங்கிகளின் பங்கு, தனியுரிமைப் பாதுகாப்பு மற்றும் மக்களின் பயன்பாடு போன்ற அம்சங்கள் தொடர்ந்து விவாதிக்கப்பட்டு வருகின்றன.
பணமாகச் செலுத்தும் பழக்கமும் தொடர்கிறது
டிஜிட்டல் பணப்பரிவர்த்தனைச் சேவைகள் விரிவடைந்தாலும், ஐரோப்பாவில் அனைவரும் மின்னணுப் பணப்பரிவர்த்தனையை விரும்புவதில்லை. சிலர் தனியுரிமை குறித்த கவலைகள், தொழில்நுட்பத்தின் மீதான நம்பிக்கையின்மை அல்லது தனிப்பட்ட வசதி காரணமாக ரொக்கப் பணத்தைப் பயன்படுத்த விரும்புகின்றனர். எனவே, புதிய டிஜிட்டல் சேவைகள் வளர்ந்தாலும் நாணயங்கள் மற்றும் பணத்தாள்களின் பயன்பாடு உடனடியாக மறைந்துவிடும் என்று கூற முடியாது.
ஐரோப்பாவின் புதிய பணப்பரிவர்த்தனை முயற்சிகள் வெற்றிபெற, பாதுகாப்பான பரிவர்த்தனைகள், மோசடித் தடுப்பு, குறைந்த செலவு, எளிதான பயன்பாடு மற்றும் அதிகமான வணிக நிறுவனங்களின் பங்கேற்பு ஆகியவை அவசியமாகும். மேலும், வெவ்வேறு நாடுகளின் வங்கிகள் மற்றும் சேவைகள் ஒரே அமைப்பில் இணைந்து செயல்படுவதற்கான தொழில்நுட்பத் தரநிலைகளும் தேவைப்படுகின்றன.
மொத்தத்தில், விசா மற்றும் மாஸ்டர்கார்டு போன்ற சர்வதேச நிறுவனங்களுக்கு மாற்றாகச் செயல்படக்கூடிய ஐரோப்பியப் பணப்பரிவர்த்தனைத் தீர்வுகளை உருவாக்கும் முயற்சி வேகமடைந்துள்ளது. இந்த முயற்சிகள் எவ்வளவு பரவலாகப் பயன்பாட்டுக்கு வருகின்றன, நுகர்வோர் அவற்றை எந்த அளவுக்கு ஏற்றுக்கொள்கிறார்கள் என்பதுதான் ஐரோப்பாவின் டிஜிட்டல் நிதித் தன்னாட்சியை வலுப்படுத்தும் முயற்சியின் அடுத்த கட்டத்தைத் தீர்மானிக்கும்.